 Ống thép đúc
 Thép ống tròn
 Thép hộp
 Thép hình
 Thép tấm
 Thép mạ kẽm
 Thép ống đen
 Thép đặc, sắt đặc
 Phụ kiện
 Sản phẩm Inox

Ngành thép Việt Nam trong những năm gần đây chịu tác động trực tiếp từ biến động chính sách thuế nhập khẩu của các thị trường lớn, đặc biệt là Mỹ. Việc điều chỉnh thuế suất đối với sản phẩm thép trên quy mô toàn cầu làm thay đổi hướng xuất khẩu và ảnh hưởng tới chiến lược kinh doanh của doanh nghiệp trong nước. Trong bài viết này, các chuyên gia của Thép Phú Kiên sẽ phân tích tác động từ chính sách thuế, hoạt động nhập khẩu tới thị trường thép Việt Nam và đề xuất hướng ứng phó hiệu quả cho doanh nghiệp ngành thép.
Tỷ trọng xuất khẩu sang Mỹ và mức độ ảnh hưởng thực tế
Mỹ là nhà nhập khẩu thép lớn nhất thế giới, với tổng lượng nhập khẩu năm 2024 đạt khoảng 26,16 triệu tấn. Tuy nhiên, thép Việt Nam chỉ chiếm khoảng 3,3% tổng lượng này, tương đương hơn 1,36 triệu tấn. Các mặt hàng xuất khẩu chủ lực là tôn mạ, thép cán nóng (HRC) và thép cán nguội.
Trong năm 2024, Mỹ đứng thứ ba trong số các thị trường tiêu thụ thép của Việt Nam với tỷ trọng khoảng 13%. Tuy nhiên, từ quý IV/2024, tỷ trọng này giảm mạnh khi Bộ Thương mại Mỹ khởi xướng điều tra chống bán phá giá (AD) và chống trợ cấp (CVD) đối với một số dòng sản phẩm tôn mạ của Việt Nam. Điều này khiến nhiều khách hàng Mỹ tạm dừng nhập hàng, đồng thời doanh nghiệp Việt Nam chủ động thu hẹp xuất khẩu sang thị trường này để giảm rủi ro.
Khi Mỹ công bố tăng thuế nhập khẩu thép từ 25% lên 50% áp dụng cho tất cả quốc gia kể từ tháng 6/2025, tác động thực tế đến Việt Nam được đánh giá là không quá lớn. Nguyên nhân là phần lớn doanh nghiệp đã kịp thời chuyển hướng sang các thị trường ngoài Mỹ và các thị trường ngách, hạn chế tối đa sự phụ thuộc vào một điểm đến duy nhất.
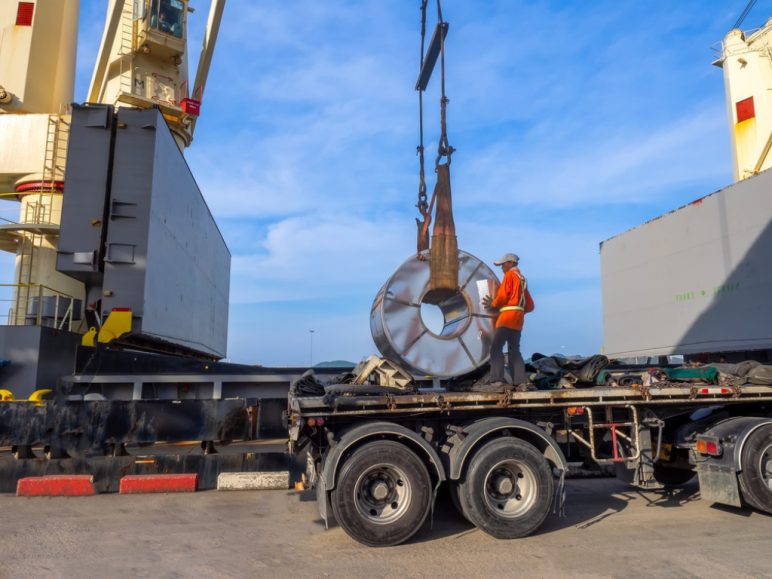
Cơ chế ảnh hưởng của thuế nhập khẩu
Chính sách thuế mới tại Mỹ và các thị trường lớn tác động đến ngành thép Việt Nam theo ba hướng chính.
Thu hẹp thị phần xuất khẩu
Mức thuế nhập khẩu cao khiến giá thép Việt Nam tại thị trường bị áp thuế kém cạnh tranh hơn. Năm 2024, một số doanh nghiệp tôn mạ như Nam Kim và Tôn Đông Á từng dành tới 25-35% sản lượng cho Mỹ. Khi thuế tăng lên 50%, lợi thế giá mất đi, buộc doanh nghiệp phải tìm thị trường thay thế. Giai đoạn chuyển hướng thường kéo dài vài tháng, tạo khoảng trống doanh thu và có thể khiến lợi nhuận sụt giảm tạm thời.
Áp lực từ thép giá rẻ nhập khẩu
Khi các nước xuất khẩu lớn như Canada, Brazil, Mexico, Hàn Quốc, Trung Quốc… gặp khó vào thị trường Mỹ, lượng thép dư thừa sẽ chuyển hướng sang khu vực khác, trong đó ASEAN là lựa chọn ưu tiên. Do vị trí gần Trung Quốc và thuế nhập khẩu trong khối thấp, Việt Nam trở thành điểm đến hấp dẫn của nguồn cung giá rẻ.
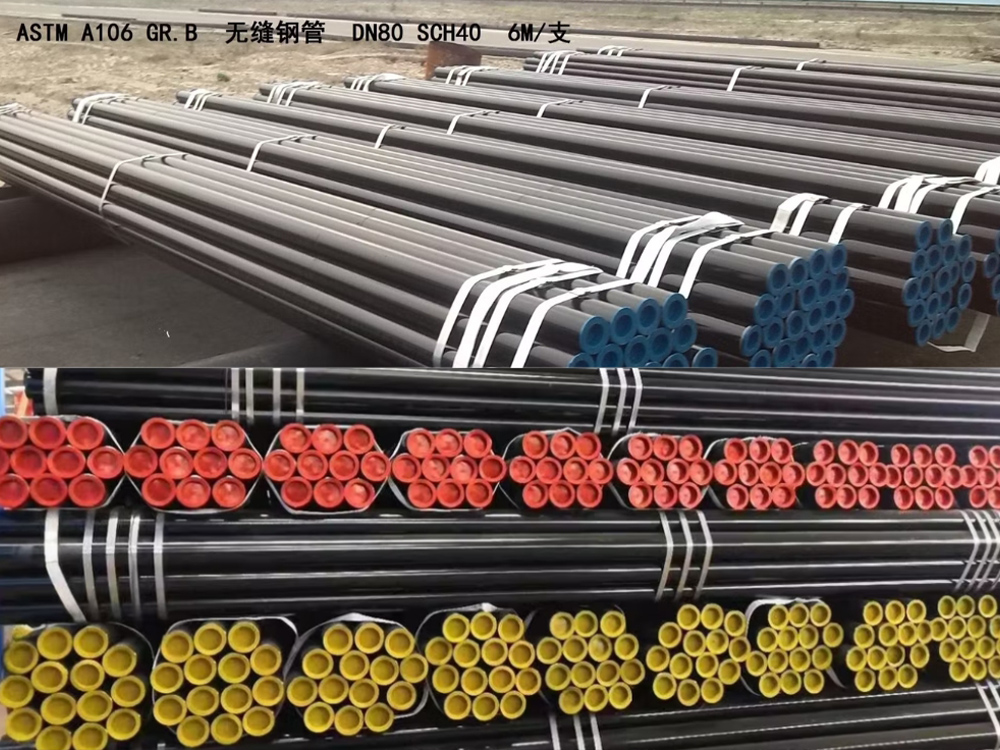
Năm 2024, nhập khẩu HRC (như ống thép đúc Trung Quốc…) từ Trung Quốc vào Việt Nam đạt hơn 2,5 triệu tấn, chiếm trên 60% tổng nhập khẩu HRC. Áp lực giá từ nguồn hàng này không chỉ ảnh hưởng tới doanh nghiệp sản xuất HRC mà còn lan sang thép xây dựng và phôi thép, buộc các nhà sản xuất nội địa phải điều chỉnh giá bán, kéo biên lợi nhuận giảm. Nếu không áp dụng biện pháp phòng vệ thương mại kịp thời, tình trạng này có thể làm suy yếu động lực tái đầu tư và nâng cấp công nghệ của ngành.
Nguy cơ thuế chồng thuế
Ngoài thuế nhập khẩu cơ bản, các sản phẩm thép Việt Nam còn đối diện nguy cơ bị áp thêm AD và CVD nếu bị xác định vi phạm. Trong cuộc điều tra khởi xướng tháng 9/2024 đối với tôn mạ, Bộ Thương mại Mỹ kết luận sơ bộ một số doanh nghiệp lớn chỉ chịu CVD tối thiểu 0 – 0,13%, nhưng sáu doanh nghiệp khác bị áp mức 140,5% do không phản hồi. Nếu mức thuế này được giữ nguyên, tổng chi phí xuất khẩu sang Mỹ sẽ quá cao, khiến nhóm doanh nghiệp này gần như không thể tiếp tục bán hàng vào thị trường Mỹ.
Chiến lược thích ứng của doanh nghiệp thép Việt Nam
Trước sức ép từ thuế và nhập khẩu, nhiều doanh nghiệp trong ngành đã nhanh chóng thay đổi định hướng. Nhiều nhà sản xuất tôn mạ đã tạm dừng xuất khẩu sang Mỹ từ cuối 2024, chuyển trọng tâm sang thị trường nội địa và đẩy mạnh xuất khẩu sang EU, Trung Đông, châu Phi, Nam Mỹ… Sự đa dạng hóa này giúp giảm rủi ro tập trung và mở rộng tệp khách hàng quốc tế.
Bên cạnh đó, doanh nghiệp tập trung nâng giá trị gia tăng sản phẩm bằng cách phát triển tôn mạ màu, tôn mạ hợp kim và thép chế biến sâu (cắt, mạ, sơn, tạo hình…), những sản phẩm ít chịu cạnh tranh trực tiếp về giá… Hướng đi này giúp duy trì biên lợi nhuận ngay cả khi giá thép toàn cầu biến động.
Ngoài ra, việc tuân thủ chặt chẽ quy tắc xuất xứ để tránh bị áp thuế phòng vệ, tận dụng ưu đãi từ các FTA và đầu tư vào công nghệ sản xuất xanh cần trở thành ưu tiên hàng đầu. Công nghệ tiết kiệm năng lượng, giảm phát thải không chỉ giúp đáp ứng tiêu chuẩn môi trường quốc tế mà còn tạo lợi thế khi tham gia sâu vào chuỗi cung ứng toàn cầu.

Tác động của thuế và nhập khẩu lên ngành thép Việt Nam không chỉ dừng ở biến động sản lượng xuất khẩu mà còn thể hiện ở những điều chỉnh chiến lược kinh doanh của doanh nghiệp. Việc chủ động theo dõi chính sách, mở rộng thị trường, nâng cao giá trị sản phẩm và bảo vệ thị trường nội địa sẽ là chìa khóa giúp ngành thép Việt Nam duy trì tăng trưởng bền vững trong bối cảnh thương mại toàn cầu biến động mạnh.